大型体育场馆赛后利用的会计处理正受到关注,资产盘活路径也待明晰。这类资产兼具公益属性和经营属性,账务处理稍有偏差就会影响决策。壹号娱乐平台场馆投资规模大、维护成本高,折旧摊销与收入确认直接影响运营报表,进而关系国有资产保值增值和社会资本参与意愿,值得财务、体育和国资监管部门共同审视。
北京冬奥会、杭州亚运会、成都大运会等赛事结束后,一批场馆由建设期转入运营期。财务人员面对资产分类、折旧年限、改造支出资本化以及政府补助结转等具体问题,场馆赛后利用会计处理由此进入实操层面。运营主体需要判断哪些支出形成长期资产,哪些计入当期费用,并说明会计政策选择依据。
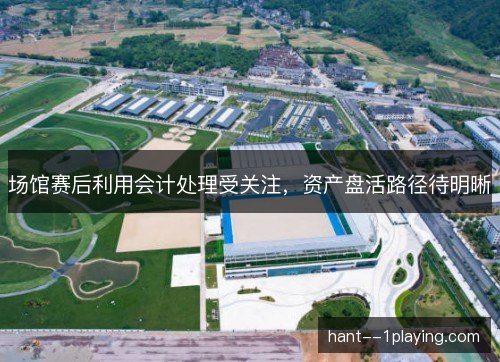
场馆资产通常分为房屋建筑物、专用设备、土地使用权和无形资产。赛后改造可能延长使用寿命或提升商业价值,资本化边界若把握不一,折旧摊销节奏就会变化,进而影响场馆赛后利用会计处理的可比性。不同场馆若采用不同年限和残值假设,同类资产在报表上的成本分布会出现明显差异。
运营收入来源包括场地租赁、赛事活动、商业演出、体育培训以及配套商业。收入确认要看合同履约义务和控制权转移,公益开放与商业活动混在一起时,票务、赞助和场租的会计处理需要分别判断。若把整场活动打包确认,可能掩盖单项服务的毛利,也会削弱场馆赛后利用会计处理的信息含量。
政府补助是场馆运营的重要现金流。与资产相关的补助通常形成递延收益并按折旧进度结转,与收益相关的补助则计入当期损益。补助口径不同,利润表现和资产盘活定价就会不同,场馆赛后利用会计处理因此更需透明。若补助与运营绩效挂钩,确认时点和条件判断还会影响年度盈亏的稳定性。
场馆运行成本包括能耗、维护、人工、安保和活动保障。公益开放与商业运营共享同一套设施,成本归集和分摊方法若不清晰,单个项目盈亏就难以判断,资产盘活路径也缺少可靠的成本底数。分时分区计量和作业成本法可提供依据,但需要运营方建立稳定的数据台账,并与财务核算衔接。
资产盘活路径涉及委托运营、整体租赁、合资合作、特许经营和不动产投资信托基金等。不同路径下资产权属、收益分配和风险承担不同,会计上要判断是否出表、是否确认服务收入,场馆赛后利用会计处理随之复杂。若交易结构只看融资效果而忽略控制权,后续报表可能难以反映真实运营责任。
出现这些争议,根子在场馆兼具公益性和经营性。政府要求免费低收费开放,运营方又要覆盖维护成本;国有资产保值增值考核与市场化收益目标并存,会计政策缺少统一指引,场馆赛后利用会计处理就容易各说各话。同一场馆在不同运营阶段采用不同假设,也会让纵向比较失去意义。
会计处理差异会传导到融资和合作。利润波动大、现金流不稳定的场馆,评级和授信更易受限;社会资本看到成本边界不清,参与资产盘活路径的意愿也会下降,地方财政补贴压力则可能延续。报表若不能解释运营改善,场馆赛后利用会计处理就难以支撑长期决策,也会削弱投资者信心。
具体案例已经出现。国家速滑馆、首钢滑雪大跳台在北京冬奥会后探索赛事、旅游和商业活动;杭州奥体中心承接杭州亚运会后赛事与演出;成都东安湖体育公园服务成都大运会并引入多元运营。场馆赛后利用会计处理需要与这些场景匹配。不同业态的收入确认、成本归集和补助分摊,都会检验会计政策是否细化。
这些场馆多由国资平台、体育部门和专业运营公司协同管理。资产权属、改造投入、收入分成和补贴责任需要在协议中写清,否则会计主体难以判断,场馆赛后利用会计处理和资产盘活路径都会卡在边界问题上。运营公司是否控制场馆、承担何种风险,直接决定收入按总额还是净额确认。
资产盘活路径待明晰,还受产权登记、土地用途和规划限制影响。一些场馆土地为划拨用地,用途变更和分割转让程序复杂;公益开放要求又压缩纯商业空间,评估机构和交易双方难以形成一致定价。若评估只盯重置成本而忽略运营现金流,场馆赛后利用会计处理提供的成本信息也很难进入交易定价。
信息披露是缓解分歧的抓手。财务报表附注应说明场馆运营模式、折旧政策、补助性质、收入构成和关联交易。披露越充分,监管者越能判断国有资产是否保值增值,社会资本也越能识别资产盘活路径中的真实风险。对重大改造、长期租赁和特许经营安排,还应披露关键判断和假设。
往后看,分场馆核算和全成本口径更可能成为基础工作。运营方需要把公益开放、商业活动、政府购买服务分别归集,明确改造支出资本化边界,并将绩效指标与会计信息衔接,场馆赛后利用会计处理才能从合规走向管理。资产盘活路径的评估、交易和后续考核,也才有可复核的数据依据。
更透明的会计处理不会自动解决场馆运营难题,却能减少资产盘活路径上的信息不对称。当折旧、补助、成本和收入按统一规则呈现,场馆赛后利用会计处理就能为定价、融资和监管提供共同语言,推动赛后场馆从财政负担转为可持续资产。这也要求政策制定者、运营方和审计机构持续磨合,形成可执行的操作指引。